本期(9月30日至10月13日),广东塑料交易所盘面表现淡稳,高价位下企业入市采购不多,成交跟进有限。截至期末收盘,塑交所中国塑料价格指数报1438.49点。
从目前市场来看,价格已经处于历史性高位,“双控”政策性利好已经被持续消耗良久,终端需求跟进放缓下,库存有增加风险。然而目前上游厂家开工仍受到限制,短期内供应压力不会大增。另外成本面支撑犹在,预计短期塑价仍将维持高位。
聚氯乙烯(PVC)行情上涨 主要原料电石价格上行,内蒙古地区的电价计划上调,抬升PVC生产成本,加上期货大涨,市场炒涨氛围浓厚,本期现货市场大涨约2000元(吨价,下同)。截至期末,华南、华东市场5型普通电石料主流自提价格在1.37万~1.44万元。由于原料到货不足、成本较高,部分电石法PVC企业降负荷生产,同时计划例行检修的企业增多,PVC行业的开工率维持在七成以下,远低于近年同期水平。考虑能耗“双控”政策的影响,电石供应短缺的情况暂难改变,PVC供应量将维持在低位。下游方面,原料涨价过快,制品企业的利润挤压明显,大型企业的开工相对较稳定,而中小型企业的开工率下降。国庆节后,下游企业集中补库,且行情快速上涨引发投机性采购,现货成交较好,但需求有部分提前透支之嫌,后期现货市场或逐渐降温。成本和供应端的支撑不减,但需求端存忧虑,PVC继续上行存阻力,预计下期行情将高位运行。
聚丙烯(PP)偏强运行 期货市场高位整理,石化企业出厂价普遍上涨,贸易商报盘多有跟涨,下游工厂采购延续刚需,补货力度不强。截至期末,国内PP拉丝料主流报价在9800~10100元,较上期上涨475元。供应方面,金能科技新装置已产出合格品,但尚未平稳量产,部分煤化工装置受能耗“双控”及限电政策影响,开工负荷降低或检修。节后石化企业正常累库,目前库存处于中位水平,市场预期供应压力不大。成本方面,原料端煤炭、原油价格持续强势,成本支撑依旧良好。需求方面,下游部分地区受限电政策影响开工受限,近期下游塑编等行业开工率小幅下降,对原料采购意向不足,预计PP后市行情将高位震荡。
线型低密度聚乙烯(LLDPE)小幅走弱 期货走低,石化企业出厂价部分松动,贸易商报盘部分下调,下游工厂多持谨慎观望态度。截至期末,国内LLDPE主流报价在9700~10300元,较上期上涨600元。受能耗“双控”及限电政策影响,部分石化企业装置开工负荷降低,原料价格较高持续支撑成本端。但近期石化企业暂无新增检修装置,石化企业库存压力不大。进口方面,近期进口货源较节前有小幅回升,中下游接货偏谨慎,港口库存小幅累积。需求方面,当前仍处于“金九银十”旺季,但农膜行业开工情况较往年同期偏弱,加之部分地区工厂开工受限,下游终端对高价原料消化缓慢,预计LLDPE后市行情将小幅调整。
(中国塑料价格指数研究中心)
欧盟联合研究中心最新报告指出,尽管新规拉动再生料需求,但化学回收塑料高昂的成本溢价仍是制约该技术在欧盟实现商业化盈利的长期障碍。
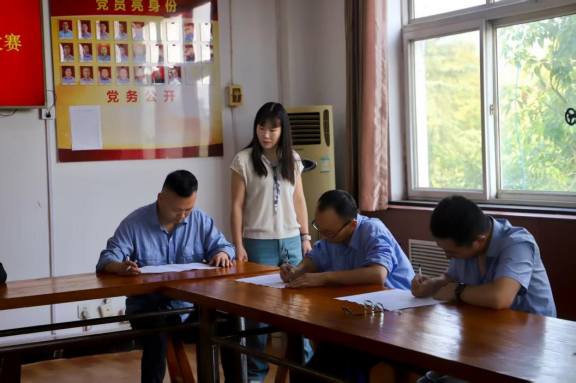
9月14日,平煤神马工程塑料科技发展公司2026年职工职业技能大赛正式拉开帷幕。首场比赛落地塑料二厂,巡检工、热油工两个工种率先开展理论测试。
在吉林大学前卫校区的北侧,设计现代的麦克德尔米德实验室静静矗立。吉林大学特种工程塑料教育部工程研究中心(简称中心)就设在此处。这里,是四代科研人接力耕耘,在国内打造出的特种工程塑料开发与产业化的“老....
在人形机器人、低空经济等新兴产业的强劲拉动下,PEEK(聚醚醚酮)特种高分子材料站上产业风口,市场热度持续升温。火热的市场前景之下,行业也面临竞争加剧、同质化扩张的潜在风险,如何筑牢技术根基、走出差...
九月的东北,暑热渐消,而在长春吉大特塑工程研究有限公司(简称“吉大特塑”)厂区内,实验与生产的热潮却丝毫未减,各项工作正紧锣密鼓、如火如荼地推进。近年来,这里的一代代研发人员始终锚定特种工程塑料这...
“人一辈子总要做一点有意义的事,我抓到了深耕聚醚醚酮(PEEK)产业这手牌,那就踏踏实实做这件事。”聚醚醚酮(PEEK)被誉为“塑料之王”,是航空航天、高端医疗、人形机器人、新能源汽车等领域不可或缺的...