中化新网讯 近日,中关村储能产业技术联盟发布9月储能装机数据。经过上半年市场调整,国内新型储能市场在第三季度迎来明显回暖。前三季度新增35.3吉瓦/102.31吉瓦时,已与去年同期基本持平。其中,独立储能的商业模式是本轮市场回暖的核心推手。
下半年以来,新型储能月度新增装机规模均高于去年同期。据CNESA DataLink全球储能数据库的不完全统计,9月国内新增投运新型储能项目装机规模共计4.33吉瓦/14.08吉瓦时,同比增长42%/69%,环比增长8%/14%。第三季度,我国新型储能新增总装机首次突破10吉瓦,达13.4吉瓦/43.0吉瓦时,储能项目投产节奏阶段性加速。前三季度,我国新型储能新增装机35.3吉瓦/102.31吉瓦时,功率规模同比减少3%,能量规模同比增长6%。
从场景格局来看,独立储能已成绝对主力,电网侧独立储能是市场最大贡献力量。9月,电网侧独立储能新增功率3.70吉瓦、能量12.29吉瓦时,功率、能量同比分别增长112%、167%,环比增长5%、9%;贡献了当月新增总功率装机的85.3%,较8月下降3%,较去年同期上升28%。
政策持续打通独立储能收益通道。南方区域允许独立储能同时参与调频、现货两大市场;浙江更是实现制度突破,独立储能可以每日自主选择参与电能量市场或是调频市场,意味着独立储能的市场化盈利闭环正在更多省份落地。
从技术格局来看,磷酸铁锂仍是“基本盘”,长时非锂储能迎来投产高峰。9月新增投运储能项目中,磷酸铁锂电池功率占比73.08%,稳居主导地位。与此同时,多元技术格局正加速形成,当月多个标志性非锂长时储能项目集中投产,非锂长时储能功率占比达23.6%。
作为新技术落地的重要载体,多元混合储能示范项目也相继投运。其中,华能金坛350兆瓦盐穴非补燃压缩空气储能二期,是当前国内单机功率最大的压储项目;华电木垒100万千瓦二氧化碳压缩空气储能可实现10小时长时放电;云南丽江华坪产业园区电池储能项目一期,采用全钒液流电池+铁铬液流电池;广东省新型储能创新中心产学研用协同创新基地项目,采用磷酸铁锂+全钒液流电池+钠离子电池+半固态电池+超级电容+水系有机液流电池。
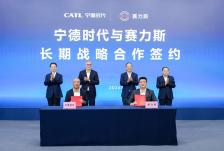
“东北(含蒙东)—长三角”氢能综合应用试点城市群近日在上海启动。启动仪式上,两组战略合作完成签约,合作内容覆盖氢能标准体系建设、核心技术联合攻关、燃料电池规模化推广等关键方向。
10月16日,工业和信息化部、财政部、国家发展改革委发布《关于同意京津冀等5个城市群开展氢能综合应用试点工作的通知》,原则同意京津冀、大湾区、东北(含蒙东)—长三角、新疆—成渝地区双城经济圈、黄河几字...
近日,2026年江苏省光伏产业高质量发展座谈会在江苏南京举办。会议提出,江苏光伏产业正经历供需失衡的深度调整期,需聚力破解共性难题,共同推动光伏产业迈向高质量发展新阶段。
10月10日,辽宁省发改委发布《关于“十五五”第一批新型储能项目遴选结果的公示》,经各市推荐、省级复核,22个储能项目拟纳入建设规模,总规模3.15吉瓦。